
海澜之家携A股上市后分成杰出210亿元的光环冲击港股,但其背后不乏隐忧。
事迹上,其连年营收呈“微增”与“下滑”轮流态势,2025年上半年营收微增1.73%,但净利润下落3.1%,主品牌收入连降,团购定制与其他品牌收入体量小且成本高,外洋营收占比则不及2%。
存货问题严峻,2025年上半年存货达102.55亿元,占净资产的57.83%,盘活天数达到323天,一年以上库存占比高。
资金链垂危,2024年货币资金骤降42.91%,筹画现款流大减55.7%,超百亿元短期债务压顶,2025年,其粗疏款杰出货币资金,这一布景下,其却三年累计分成65.16亿元,周建平眷属成最大受益者。
其赖以快速崛起的“上游占款、卑劣加盟”的类金融模式也面对挑战,上游粗疏货款范畴大,卑劣加盟店连年减少。从用度看,其2025年上半年销售用度为24.72亿元,占营收的比例达21.37%,研发用度仅1.06亿元,占比不及1%,有重销售、轻研发之势。港股上市能否助其破局?
起头:新钞票杂志(ID:xcfplus)
作家:刘鲜花
“A+H”上市潮中,“男东说念主的衣柜”海澜之家(600398)也在发力港股二次上市。
9月9日,海澜之家公告,启动港交所上市考虑责任,旨在“加速外洋业务发展,擢升公司国际化品牌形象,同期打造多元化成本运作平台”。
海澜之家不仅营收聚首多年名列A股服装上市公司之首,自2014年借壳上市以来,现款分成总额达到214亿元,分成率达到68.34%,在同业中处于高位。高股息公司向来颇受香港投资者喜欢,高分成的光环,会否助力这家国民男装龙头顺利登陆港股?
值得海涵的是,海澜之家财务报表中的裂痕正不休扩大。营收增长停滞、百亿存货压顶、粗疏款高企与现款流暴减等多重挑战,为其成本宏愿蒙上暗影。也曾四肢其推广利器的轻资产、类金融模式,如今也呈难以为继之势。这场港股之旅,能否助其罢了增长困局下的解围?
01
服装龙头失速:事迹涨跌轮流,中枢引擎疲软
海澜之家的独创东说念主周建平,1960年出身于江苏江阴,1978年在桑梓开设了一家摄影馆营生。那时,他一定念念不到,我方创办的公司今天能够冲击港股。
1988年,周建平看准纺织业机遇,创办江阴市新桥第三毛纺厂,以粗纺业务起家;1991年,他挫折精纺鸿沟发财;2002年,他在南京开设第一家海澜之家门店,从坐蓐转型做事经管鸿沟,打造自有服装连锁品牌。
2014年,海澜之家借壳凯诺科技,登陆A股,周建平眷属通过海澜集团,限度上市公司。除衣饰零卖外,海澜集团还涉足金融投资、生意经管、文学旅游、贤达能源业务。
海澜之家官网辛勤炫耀,限定2024年,其在男装行业保执4.7%的商场占有率,聚首6年蝉联第一。
不外,不雅察这家龙头公司连年的财务报表却不错发现,其事迹长久踟蹰在“微增”与“下滑”轮流的波动中,经久未能取得冲破(图1)。
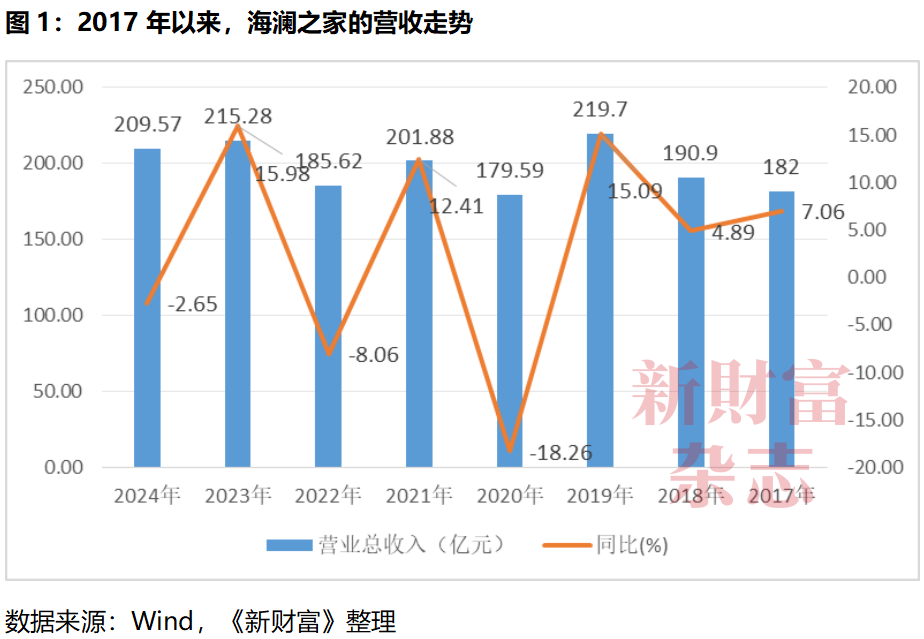
2019年是海澜之家上市以来的事迹顶峰,其这一年罢了营收219.7亿元,同比增长15.09%。
创下峰值后,海澜之家的营收便开启了“增长—下滑”的规矩性波动:
2020年下落18.26%至179.59亿元;
2021年增长12.41%至201.88亿元;
2022年下落8.06%至185.62亿元;
2023年增长15.98%至215.28亿元,迎来一个小岑岭;
2024年又下落2.65%至209.57亿元。
2025年上半年,海澜之家罢了营收115.66亿元,同比微增1.73%,似乎仍延续着“一年涨,一年跌”的节律。这使得商场对其全年龄迹增长的预期与“难破瓶颈”的隐忧并存。
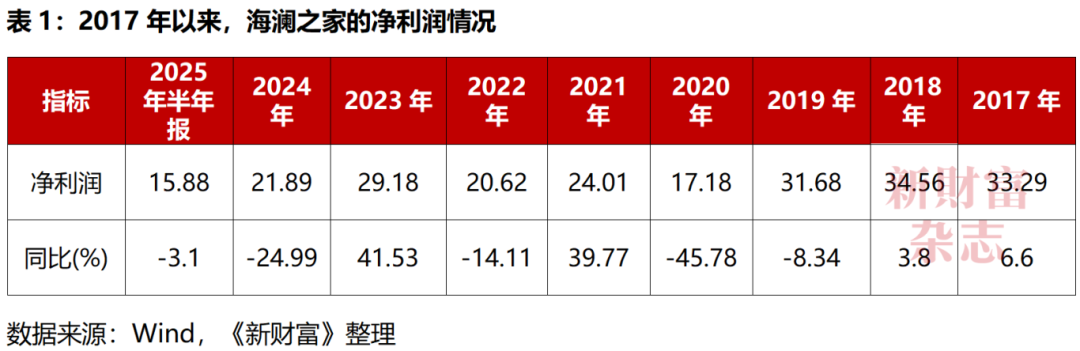
相较于营收的涨跌轮回,海澜之家的净利润走势更显颓势。其净利润自2018年创下34.56亿元的峰值后,举座呈摇荡下滑态势,间中虽有反弹,但从未回到高点:
2019年微降8.34%,为31.68亿元;
2020年受新冠疫情冲击,大幅下滑45.78%至17.18亿元;
2021年、2023年虽分袂罢了39.77%、41.53%的增长,但2022年、2024年又接连下落14.11%和24.99%,2024年,其净利润21.89亿元,约为2018年的六成;
2025年上半年,其净利润同比下滑3.1%,为15.88亿元(表1)。
这种营收与利润的波动并非随机,其中不乏行业共性。
从2025年半年报数据看,13家男装上市公司中,仅安正前卫(603839)、中国利郎(01234.HK)、比音勒芬(002832)、海澜之家罢了营收增长,七匹狼(002029)、报喜鸟(002154)、九牧王(601566)、雅戈尔(600177)等企业营收均出现不同进度下滑;九牧王尽管归母净利润大增248.54%,但主要来自投资收益,中国利郎、比音勒芬等企业则是“增收不增利”。
海澜之家天然营收体量位列行业第一,却已进入下滑通说念。
增长疲软下,其连年启动谋变。
2020年11月,周建公说念式交棒,由其子周立宸出任海澜之家和海澜集团的董事长,全面执掌眷属企业。
周立宸1988年8月出身,2010年毕业于清华大学金融专科,妥妥的学霸一枚。公开辛勤炫耀,毕业后,他进入上海挚信成本,开启事迹生涯,挚信成本曾策略投资海澜之家。2012年,熏陶后的周立宸纪念海澜集团,2017年担任集团总裁。
少帅周立宸掌舵后,启动两大策略调节:一是推动品牌向年青化转型,贴合新一代蓦然者需求;二是推动海澜之家从“男东说念主的衣柜”向“全家东说念主的衣柜”升级。
连年,海澜之家通过“多品牌、全品类、集团化”的策略布局,以自主孵化和收购等面目,打造了多元化的品牌矩阵,涵盖了男装、女装、童衣、洞开装、生活家居等多个鸿沟。现在,其旗下领有主品牌海澜之家、女装品牌OVV、潮水男女装品牌黑鲸、高端婴童品牌英氏(YeeHoO)、生活方式类家家具牌海澜优选、竞技洞开品牌HEAD(海德)以及海澜团购定制业务等。
在国际品牌协调方面,海澜之家成为奥地利洞开品牌HEAD(海德)在中国区衣饰业务的授权商,并独家代理阿迪达斯FCC系列产品在中国大陆的零卖业务。
2023年,海澜之家通过子公司上海海澜对斯搏兹增资1.6亿元,执有其40%股权。斯搏兹主营授权代理阿迪达斯、耐克、彪马、亚瑟士等一线洞开品牌鞋服的中国大陆零卖业务。2024年,上海海澜以8800万元收购上海海新体育发展集团有限公司执有的斯搏兹11%股权,执股擢升至51%,成为斯搏兹控股股东。
可是,转型升级并退却易。
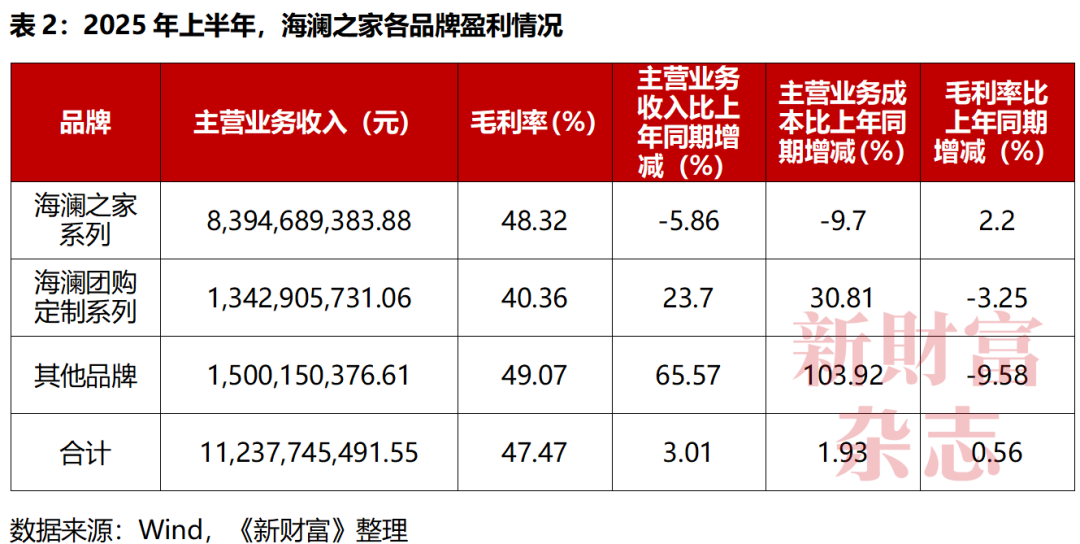
从收货单看,四肢公司营收守旧、孝顺杰出70%的海澜之家系列,收入执续下滑。2023年,该系列营收还达到164.58亿元,2024年便同比下滑7.22%至152.7亿元;进入2025年,颓势仍在延续,其上半年营收为83.95亿元,同比下落5.86%。2024年,海澜之家主力产品裤子的销量下落11.94%。
面前,海澜之家事迹的增长能源主要依赖团购定制系列与其他品牌,2025年上半年,两者收入分袂同比增长23.7%和65.57%。可是,这两项业务的体量有限,总共营收不及30亿元,对举座事迹的拉动作用有限。
更值得警惕的是,其高增长背后伴跟着成本的快速攀升,2025年上半年,团购定制系列成本同比高潮30.81%,其他品牌成本增幅更是高达103.92%,这无疑会蚕食公司利润(表2)。
从销售末端看,门店的运营数据进一步诠释了营收增长的窘境。其中枢筹画——海澜之家系列聚首开业12个月以上的直营门店平均营收,呈现出执续且笔陡的下滑轨迹:
2017年以2198.68万元创下高点,
2018年降至751.68万元,
2019年络续下滑至443.1万元,
2021年倏得企稳在337.2万元,
2024年已跌至280.34万元。
在7年间,平均单店营收降幅超87%,且除个别年份的小幅波动外,举座下滑趋势从未逆转。
除海澜之家系列外,其他品牌的直营门店平均营业收入也鄙人滑,2023年为178.7万元,2024年则降至170.59万元,直不雅反应出其末端蓦然眩惑力的执续萎缩。
02
百亿存货:独有模式高深商场忧虑
从事迹层面看,海澜之家的商品照旧遇冷。
末端的“卖不动”,平直导致仓库的“堆不下”。存货长久是服装企业面对的困难,海澜之家则更为权臣。其存货占总资产的比例长年在30%以上。因存货居高不下,海澜之家曾屡次被监管部门问询。
2024年,其存货接近120亿元,占总资产的比例达到了35.86%;存货盘活天数为330天,较2023年加多48天(表3)。
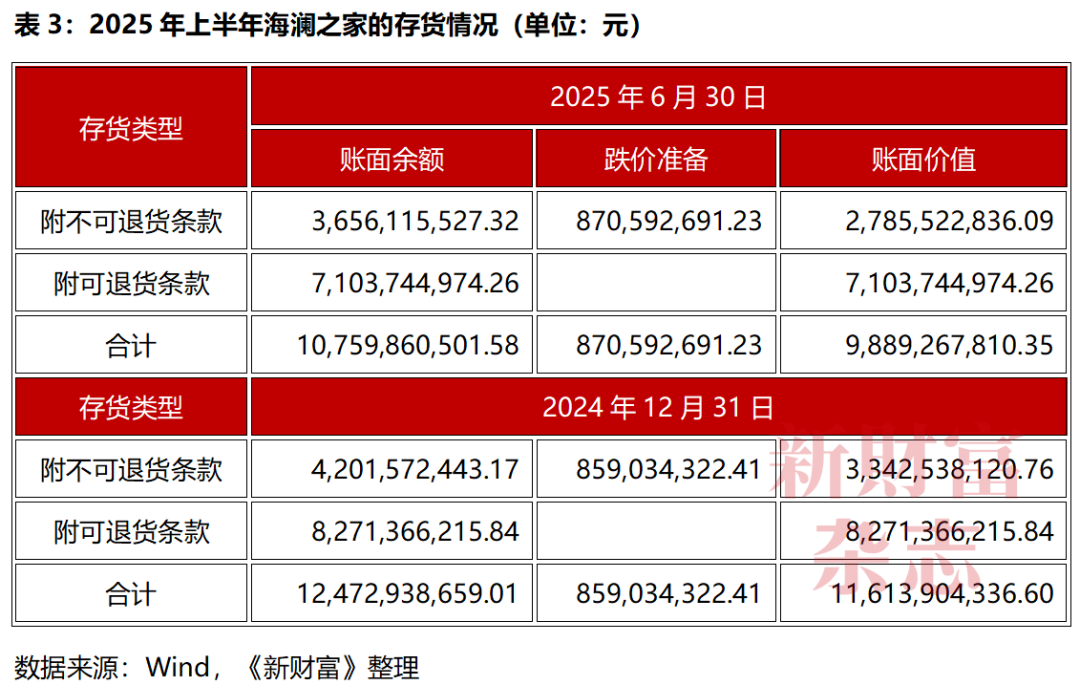
限定2025年上半年,海澜之家存货的账面价值仍高达102.55亿元,占总资产的30.7%、净资产的57.83%,十分于每天有近3000万元的穿着积压在仓库。这一数字较2020年全年的74.16亿元,增长超40%。
一鸣惊人的是,关于这笔超百亿的存货,海澜之家仅计提了2.6亿元的存货跌价准备,以及2.5亿元的转销存货跌价准备,其计提的存货跌价准备仅占营收的2.3%。
这一操作,与其独有的轻资产生意模式关系。
公开辛勤炫耀,在销售端,海澜之家主要以加盟方式低成本推广:加盟商认真门店的一切开支,领有店铺系数权,但不承担商品积压风险;海澜之家认真门店运营,向加盟商收取保证金,并快活保证其收益。
在采购端,海澜之家与供应商协调假想服装,海澜之家认真开垦提案和选型,供应商团队认真假想、打样、坐蓐。同期,海澜之家一般先向供应商支付不杰出商品总额30%的货款,剩余70%售后再结算,结算周期在半年以上;此外,海澜之家会与供应商签署附“商品可退货”条目的条约,要是商品没卖出去,海澜之家将剪标归赵供应商,再进行结算。
海澜集团官网将自身的模式总结为:剿袭“平台+品牌”的连锁筹画模式,打造服装产业链策略定约,罢了了生意模式平台化。
这一模式下,莫得工场、直营店占比不高的海澜之家,不仅保执市占率第一,还凭借收取加盟商保证金、延后支付供应商货款,千里淀出一个远大的资金池,罢了类金熔解生计,并由供应商承担了商品滞销风险。比如,其2025年半年报的超百亿存货中,71亿元是可退货的商品;2024年底的近120亿元存货中,82.71亿元为可退货商品。
高企的存货,看似将风险移动给供应商,实则占用渠说念资源,酿成隐性压力。一朝末端滞销激发退货潮,将平直冲击供应链牢固。天然海澜之家屡屡强调不错退货,商场仍不乏担忧,包括这一模式对供应链经久牢固性的影响。
值得警惕的是,海澜之家的存货盘活后果有下滑的趋势。2020至2024年,其存货盘活天数从263天攀升至330天,2025年上半年为323天。这意味着,其产品从入库到售出需要11个月。
在其2024年超百亿的存货中,库龄1年以内的有64.8亿元,1—2年的有41.75亿元,2年以上的也有5.15亿元。
服装四肢季节性与前卫性极强的商品,库龄决定了价值衰降速率,海澜之家1年以上库龄的存货已达到46.9亿元,使得存货跌价压力不休传导至财报。
从服装品类看,2024年,在主力产品裤子销量下落的同期,海澜之家鞋子的坐蓐量暴增187.89%,平直导致库存同比激增143.28%。此外,其夹克衫、羽绒服的坐蓐量均擢升40%以上,随之而来的是两类产品库存分袂加多30%以上,酿成“越增产越积压”的轮回。这为其开垦提案本事带来了熏陶。
此外,在存货的处理上,海澜之家也存在一些纠纷与诉讼,海澜之家曾以滋扰商标权为由,告状多家公司或个东说念主。此类纠纷根源,便在于其“可退货为主”的采购模式:适销季收尾后,未售商品可剪标归赵供应商,部分供应商为回笼资金,通过多样渠说念将尾货畅通至商场,酿成大都剪标尾货交往。可是,尾货的廉价销售,无疑会对品牌及销量酿成一定冲击。
03
资金熏陶:高分成“光鲜”下的现款流隐忧
在存货高企、事迹承压的双重压力下,海澜之家的现款流面对着不小的熏陶。
2024年,海澜之家的货币资金同比骤降42.91%,从年头的119.01亿元暴减至年末的67.94亿元,十分于一年内流失近半“现款储备”。其同期筹画行径产生的现款流量净额更是大幅萎缩55.7%,从上年的52.3亿元缩水至23.17亿元。海澜之家在年报中对此诠释,中枢原因在于“销售商品收到的现款减少”与“购买商品支付的现款加多”,前者反应出末端蓦然疲软导致回款乏力,后者是包括收购的斯搏兹并表所致。
从货币资金的波动轨迹来看,2025年半年报炫耀,海澜之家的货币资金为78.89亿元,虽较2024年底的67.94亿元小幅回升,但仍难掩资金链紧绷态势。
与货币资金的不牢固酿成光显对比的,是居高不下的负债压力。
2025年半年报数据炫耀,海澜之家粗疏账款范畴达到86.4亿元,粗疏单据为16亿元,两者总共102.4亿元。其粗疏账款中,85.86亿元为粗疏筹画性采购款,占比超99%;且超九成粗疏款账龄在一年以内,这意味着,有80.13亿元的款项需在短期内偿付。更要道的是,这笔一年内到期的粗疏款项,已杰出海澜之家面前78.89亿元的货币资金储备,其短期偿债需求照旧大于现款储备。
若回溯2024年,其负债压力更为严峻。2024年,其负债总共达161.44亿元,其中流动负债范畴高达152.56亿元,远超同期67.94亿元的货币资金。
负债与资金一增一减间的矛盾突显,一方面是其2024年货币资金的大幅缩水与筹画现款流的权臣下滑,另一方面是经久高企的粗疏账款、粗疏单据,以及执续攀升的流动负债,不休放大短期偿付压力。重叠存货积压导致的资金占用、事迹增长乏力的执行,海澜之家的现款流风险执续累积,若无法通过改善销售回款、优化负债结构等方式破局,其资金链的紧绷态势或将进一步加重。
值得海涵的是,尽管面对如斯大的现款流和偿债压力,海澜之家近几年长久保执着高比例的现款分成。即便在2024年筹画现款流大幅下落、货币资金暴减的布景下,这一策略仍络续保执。
数据炫耀,2022年,海澜之家的归母净利润为21.55亿元,现款分成达18.57亿元,分成比例高达86.2%;2023年,其归母净利润为29.52亿元,现款分成擢升至26.9亿元,分成比例杰出91%;2024年,其归母净利润回落至21.59亿元,现款分成仍保执19.69亿元的范畴,分成比例依旧杰出91%。
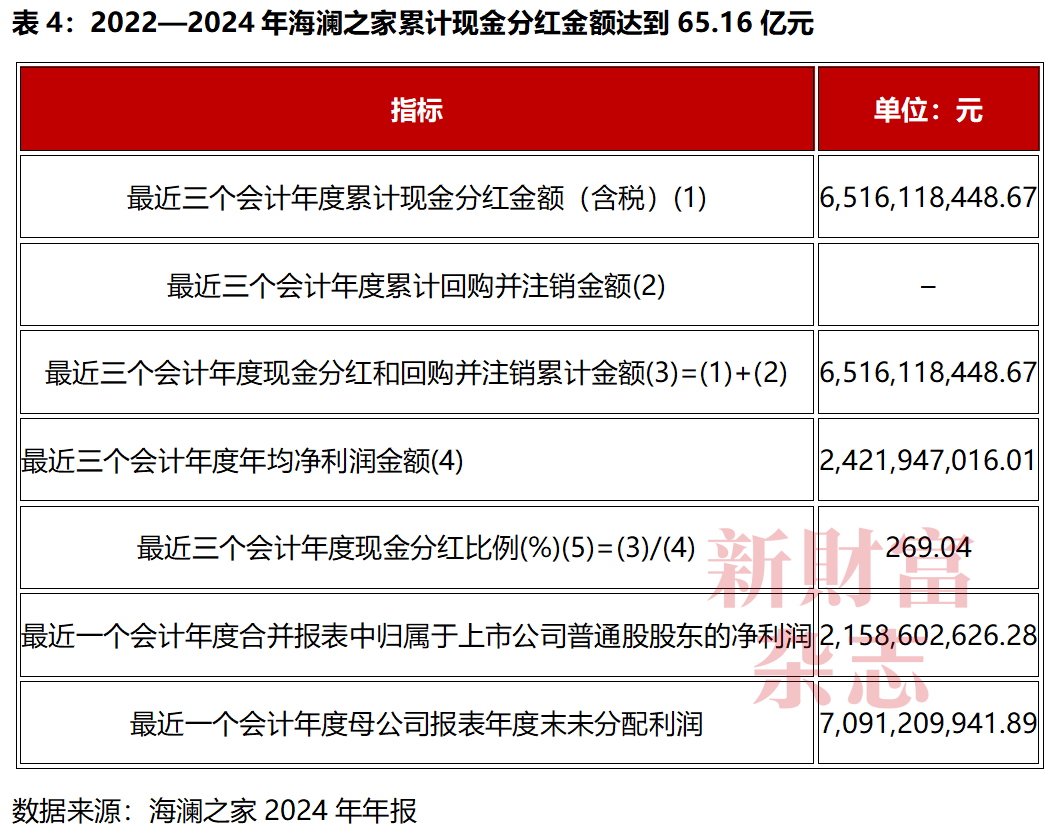
仅2022—2024年的三个管帐年度,海澜之家累计现款分成金额就达65.16亿元,以这三个管帐年度年均净利润24.22亿元诡计,其累计分成比例高达269.04%,这意味着,其三年间的分成总额已杰出平均净利润的2.6倍。
自2014年以借壳凯诺科技方式上市,海澜之家一直是高分成的法度,上市以来的分成率达到了68.34%,现款分成总额达到214亿元,在A股服装企业中处于相对高位,如男装品牌雅戈尔(600177)上市以来的分成率为48%,分成总额为294.15亿元(表4)。
关于如斯高比例的分成,外界颇多质疑,并觉得最受益的是海澜之家控股股东过头一致行径东说念主。
字据海澜之家2024年年报表示的股权结构,周建平眷属通过平直与曲折执股,总共执有其45.75%的股份(图2)。
值得一提的是,天然周建平推出男儿周立宸接掌了眷属企业的经管权,但他生于1983年的长女周宴皆现在所执的上市公司股份更多。周宴皆通过控股的荣基国际(香港)有限公司,执有海澜之家23.06%的股份。
周晏皆早年在加拿大留学,海澜之家2014年上市时,她因执股市值高达130亿元,登上“2014胡润女富豪榜”,成为“江苏女首富”。
图2:周建平眷属在海澜之家的执股
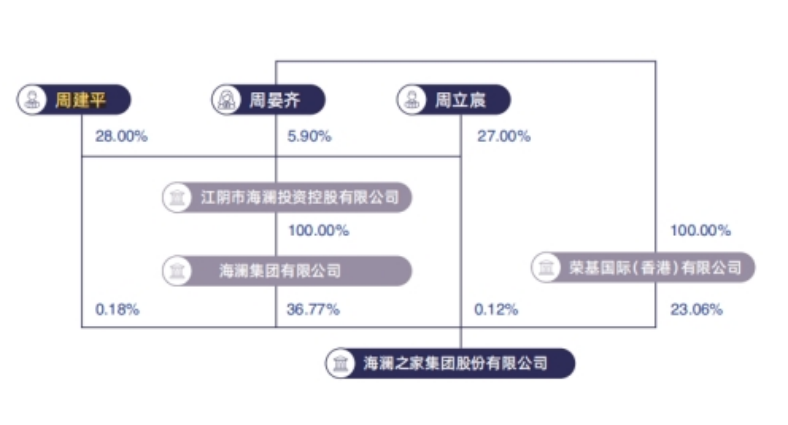 数据起头:海澜之家2024年年报
若仅按周建平眷属现存的45.75%执股比例诡计,海澜之家上市以来,其靠分成进账现款97.9亿元;若算上减执,其现款进账或超百亿元。
周建平眷属亦然创富榜上的常客,在“2025新钞票500创富榜”上,周建平/周宴皆的执股市值达到了163.7亿元,排在第205位。
不外,如斯高额的分成,在公司事迹下滑时,未免激发商场对其资金分派合感性的质疑。在面前超百亿短期负债压顶、存货积压严重的布景下,高分成会否进一步松开企业抗风险本事,成为商场海涵的中枢问题。
04
模式挑战:类金融难以为继,护城河有待重筑
往时20年,凭借独有的类金融、轻资产发展模式,海澜之家成长为年营收超百亿的行业龙头。
如前所述,其生意模式的中枢在于:上游通过脱期支付供应商账期得回货色,卑劣依靠加盟商资金拓展门店。在企业发展早期,这一模式不仅不错减轻资金压力,还不错加速扩展范畴;但在商场实足、竞争内卷确当下,服装业启动呈现高端化和低端化两级分化的方式,海澜之家处境不乏疼痛,走高端化需要严格限度产品品性,走低端化需要议价本事,以擢升性价比,这都熏陶其对荆棘游的限度本事。
值得提神的是,海澜之家的产品性量也颇受熏陶,在各大平台,关系其衣物灭亡、起球等问题频遭投诉。
况兼,这种模式自身的劣势照旧启动浮现,并渐显难以为继之势。
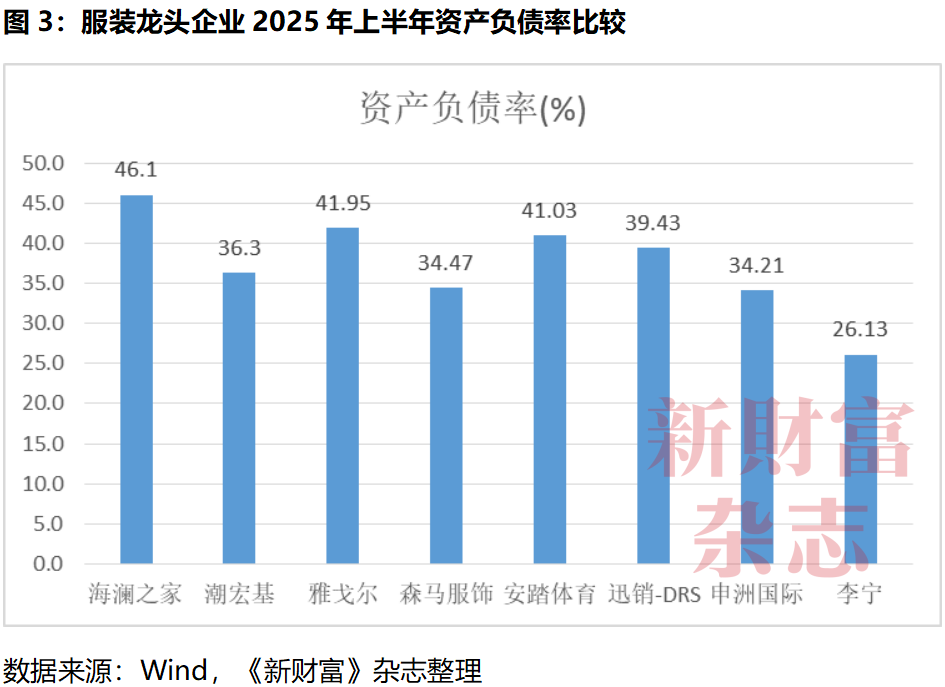
在上游,海澜之家经久占用供应商资金,资产负债率高于行业平均水平。2022年,其资产负债率已高达55.66%。2025年半年报炫耀,海澜之家粗疏筹画性采购款达85.86亿元,较期初的99.55亿元虽有下落,但仍看守高位,其资产负债率为46.1%,高于雅戈尔的41.95%、森马衣饰(002563)的34.47%、李宁(02331.HK)的26.13%(图3)。
鄙人游,海澜之家经久剿袭的“加盟商系数权+公司经管权”模式冉冉走漏隐患,加盟商虽无需承担库存压力,却也失去了选品自主权,导致末端对商场需求的响应纯真性受限。其存货高企便是例证。
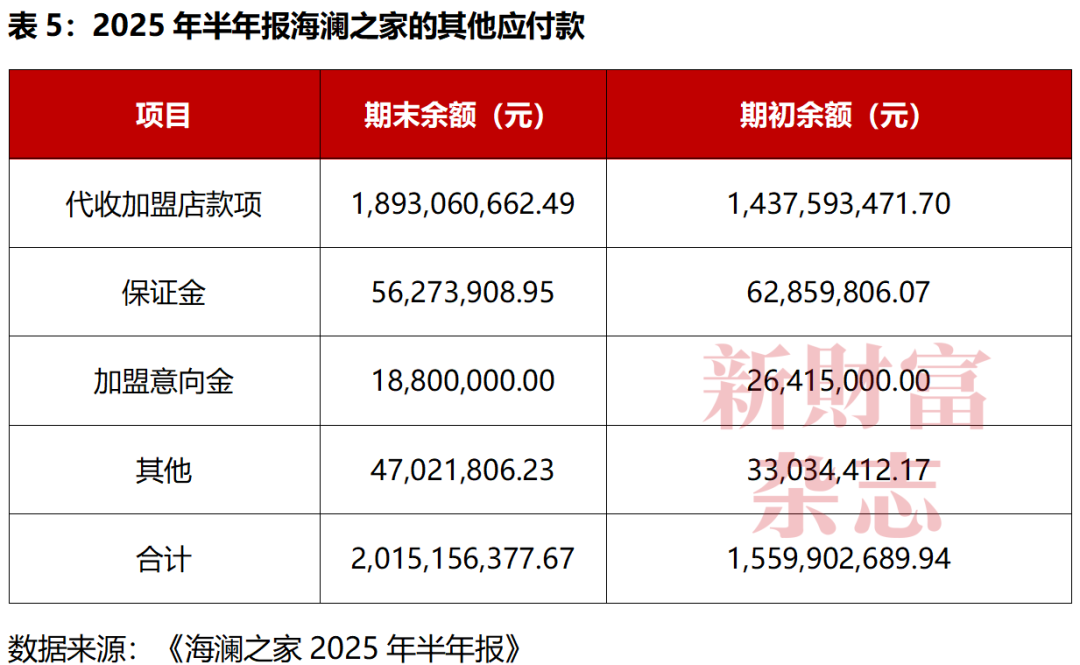
货难卖之下,加盟店的营收、净利润下滑也较为彰着。2025年半年报数据炫耀,其加盟店过头他的主营业务收入69.93亿元,同比下落4.81%,而这一筹画2024年已同比下落5.61%;加盟意向金也呈下落趋势,2025年上半年从期初的2641.5万元降至1880万元,也曾的推广引擎正在收缩(表5)。
为此,海澜之家连年也在主动转型,尤其是周立宸交班后,执续鼓励以地标性生意概述体为主的直营门店开垦,扩大直营门店占比,擢升店效并蕴蓄线下会员。2024年,其还与京东协调推出京东奥莱业务,布局扣头零卖赛说念。
从门店数据来看,2025年上半年,其门店总和为7209家,数目仍在执续增长,但并未带来总营收的增长。其门店中,直营店达2099家(较期初新增234家),占门店总和的比例为29.12%,直营化趋势彰着;反不雅主品牌海澜之家系列的加盟店,较此前减少174家,且这一收缩态势已执续多年——2022年关闭182家、2023年关闭349家、2024年关闭431家。对比2019年末5241家的峰值,短短数年,其加盟店总和已减少超1000家,降至2025年半年报的4191家,呈现"关多开少"的态势。
渠说念除外,品牌、产品是海澜之家连年发力的另两大中枢鸿沟。公开辛勤炫耀,其积极鼓励智能化校正,罢了坐蓐自动化,工场、仓库、门店之间的全链路及时交互和精确协同。
不外,从财务数据看,海澜之家连年的用度结构发生了较大变化,销售用度大幅擢升,但研发用度依旧处于低位。
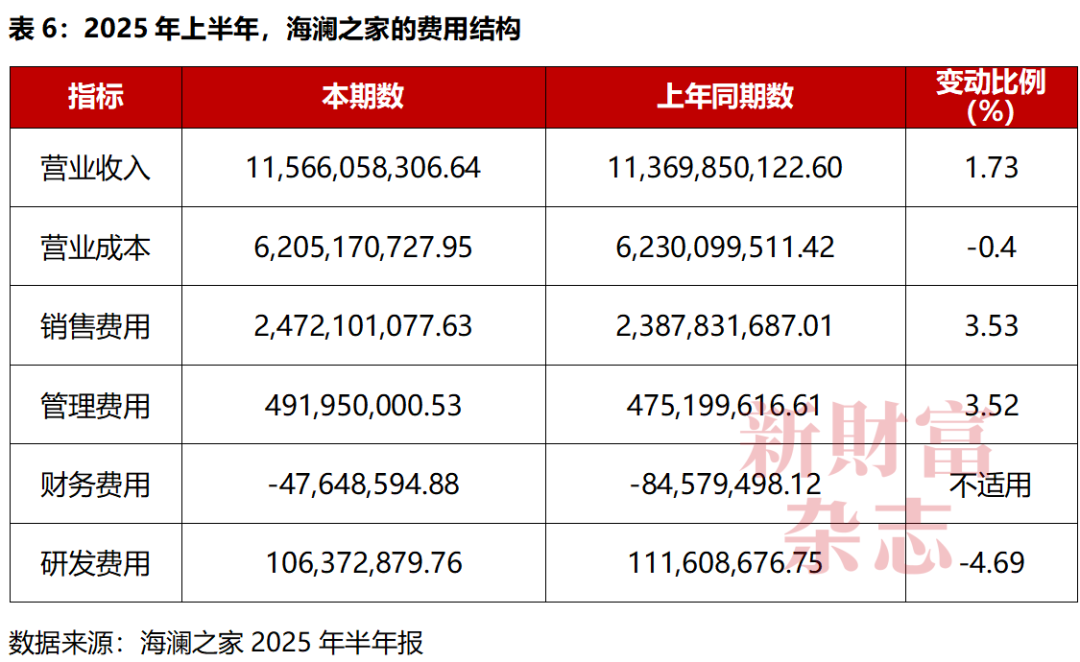
2025年上半年,海澜之家的销售用度高达24.72亿元,同比擢升3.53%,占营收的比例为21.37%。2020年至2024年,其销售用度增长杰出一倍,用度率从13.38%飙升至23.1%,这背后,是其加大了明星代言、综艺植入等营销行径的插足。
与高额营销插足酿成光显反差的是,海澜之家2025年半年报表示的研发用度仅为1.06亿元,占营收比例不及1%——这一数字不仅远低于销售用度范畴,在服装行业留意产品窜改与品性升级确当下,也低于同梯队品牌的研发插足水平。比如,同为200亿元年营收范畴的李宁,2024年的研发插足为6.76亿元;营收百亿范畴的森马衣饰,2024年的研发插足也达到3.06亿元,均高于海澜之家(表6)。
这种“重销售、轻研发”的用度结构下,海澜之家2025年上半年营收增速依旧乏力,存货范畴因为动销不畅而高企。高价营销与廉价清库的矛盾,或损伤品牌价值。若何实在擢升产品力、品牌力,构建中枢护城河,依然值得海涵。
05
港股上市,能否破局?
在事迹疲软、存货高企、现款流紧绷等多重挑战下,海澜之家港股二次上市路上不无贬抑。
港股上市的处所,其一在于补充成本,其二在于国际化。
从基本面看,海澜之家主品牌疲软、类金融模式难以为继、研发插足不及,穷乏有劲的增长引擎,这些成分或影响公司估值。百亿存货压顶、短期偿债压力超现款储备、筹画现款流大幅下滑,这些问题若不可惩处,其即便得胜上市,也恐难以得回投资者经久招供。
从国际化证实看,海澜之家连年加速宇宙布局,2025年提议“聚焦品牌,拥抱宇宙,普惠生活”的全新策略,在东南亚、中东除外,新增落地肯尼亚、马尔代夫。财报炫耀,2022年至2024年,其外洋营收分袂为2.19亿元、2.72亿元、3.55亿元,其总营收占比分袂为1.22%、1.31%、1.76%。尽管海澜之家的外洋收入增速相比快,但举座范畴并不大,对全局影响也并不彰着。外洋商场竞争热烈,登陆港股可否带来助力,有待不雅察。
概述来看,若港股得胜上市,能够能为海澜之家“输血”,缓解短期资金压力,但若不惩处产品中枢竞争力、供应链信任、资金分派质疑等根柢问题,重构护城河,其或仍难以解脱成长与估值压力。
 ]article_adlist-->
投稿、商务协调,可探讨:xcf@stcn.com
- END -
]article_adlist-->本文所说起的任何资讯和信息,仅为作家个东说念主不雅点抒发或关于具体事件的述说,不组成保举及投资建议。投资者应自行承担据此进行投资所产生的风险及后果。《新钞票》杂志10月号
《硅基新贵崛起 京东方之父再战江湖
陕民企黑马冲击上市》
 海量资讯、精确解读,尽在新浪财经APP